- 房天下知识 专业、实用的房产知识平台
-

现在买还是等?青浦新城购房时机判断
保利建发印象青城以现房实景、约95折优惠和88%去化率回应青浦新城购房时机问题:适合自住改善长期持有,短期投资不成立。买不买看需求、现金流与持有周期,而非房价预测。 [详情]
null 2026-10-04 16:06- 为什么购房者转向杨浦?内中环置业逻辑 null 2026-10-04
- 华侨城·红坊能不能买?购房评估 null 2026-10-02

- 实时资讯 最有内容的权威发布
-

公积金贷款还款方式详解:等额本金VS等额本息哪个更划算?
本文详细解析了公积金贷款两种还款方式的区别,通过具体案例计算比较等额本金和等额本息的还款总额和利息支出,帮助借款人根据自身经济状况选择最适合的还款方案。 在申请公积金贷款时,借款人需要面临一个重要选择:等额本金还是等额本息还款方式。这两种还款模式各有特点,适合不同财务状况的贷款人。 等额本金还款方式采用固定本金、递减利息的机制。以130万元贷款为例,30年期、利率2.6%的情况下,首月还款6427.78元,之后每月递减7.82元。这种方式的优势在于总利息支出较低,30年累计支付利息508408.33元,总还款额1808408.33元。但前期还款压力较大,适合当前较高且预期未来可能下降的人群。 等额本息还款方式则保持每月还款金额不变。同样条件下,每月固定还款5204.42元,30年总利息支出573589.85元,总还款额1873589.85元。这种方式月供压力均衡,适合稳定或预期未来增长有限的借款人。 值得注意的是,根据《住房公积金管理条例》规定,借款人可根据自身经济能力选择合适的还款方式。在实际选择时,不仅要考虑当前的经济承受能力,还要评估未来的变化趋势。 [详情]
栖风Fable 2025-08-25 19:50:30- 嘉兴创新公积金贷款服务:一窗联办破解购房贷款难题 Horizon雅苑 2025-08-25 19:46:27
- 北京公积金贷款新政:老旧小区购房者喜获长期贷款优待! 北京房小顾 2024-04-17 22:03:04

- 房源推荐 做你忠实的倾听者
-
新房直通车更多>>
-
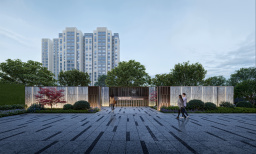 首创禧悦兴城 大兴
首创禧悦兴城 31000
-
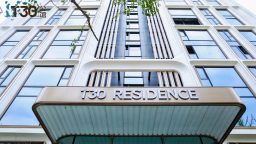 国贸T30公馆 朝阳
国贸T30公馆 65000
-
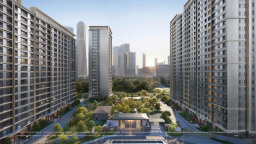 缦云ONE 通州
缦云ONE 72000
二手房直通车更多>> -


