- 房天下知识 专业、实用的房产知识平台
-
按揭贷款几年还清划算?提前还款有哪些优缺点?
在购房过程中,很多人选择按揭贷款来支付房屋购买的费用。按揭贷款是指借款人向银行贷款,然后按照约定的期限和利率,每月偿还一定的本金和利息。然而,很多人对于按揭贷款的还款期限以及提前还款是否划算存在疑惑。 [详情]
贷款办理 2023-07-12 16:58- 按揭贷款几年还清划算?为何年底提前还款不好批? 贷款办理 2023-07-12
- 按揭贷款提前还款怎样划算?按揭贷款提前还款注意什么? 贷款办理 2021-05-24
- 实时资讯 最有内容的权威发布
-
央行降房贷利率:先别急着提前还款!
网友关注:央行将下调存量房贷利率0.5%左右。中国人民银行行长潘功胜宣布,近期将降低存量房贷利率,预计平均降幅大约在0.5个百分点左右。这次调整将减少客户提前还款的需求。同时,央行将下调存款准备金率,提供约1万亿元长期流动性,降低银行资金成本。 这次中国人民银行宣布的利率下调无疑给不少房贷客户带来了好消息。存量房贷利率下调约0.5个百分点,这意味着每月的房贷压力将有所减轻,尤其对那些手头资金紧张的家庭来说,更是一个“解压阀”。此外,虽说银行的利息收入会有所减少,但这种举措也能缓解客户提前还款的需求,避免银行承受“提前还款潮”的冲击。 另一方面,央行此次还下调了存款准备金率,向金融市场释放了约1万亿元的长期流动性。对于银行来说,这些低成本的长期资金将帮助他们更好地进行资金运营,进一步降低资金成本。这样一来,银行可以更灵活地提供贷款支持实体经济发展。 当然,这次利率调整的效果不会立竿见影,而是随着时间的推移,逐渐显现出来。客户们可能会在未来逐步感受到利率下调带来的实际好处。因此,如果你正考虑提前还款,不妨再观望一下,等利率调整的红利慢慢释放出来。 [详情]
北京房小知 2024-09-24 12:03:18- 房贷利率新低,提前还款热潮再起 北京房小琪 2024-06-21 12:33:10
- 多家银行调整利率,房贷提前还款缓和 北京房小秘 2023-11-08 18:03:22
- 房源推荐 做你忠实的倾听者
-
新房直通车更多>>
-
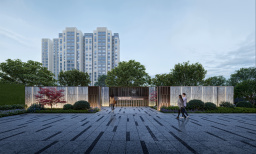 首创禧悦兴城 大兴
首创禧悦兴城 31000
-
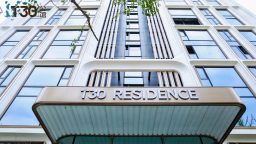 国贸T30公馆 朝阳
国贸T30公馆 65000
-
 缦云ONE 通州
缦云ONE 72000
二手房直通车更多>> -


- 购房工具箱 按揭
-
公积金利率(单位%)
年限 1-5年 5-30年 15年5月11日 3.25 3.75 15年3月1日 3.50 4.00 14年11月22日 3.75 4.25 12年7月6日 4.00 4.50 12年6月28日 4.20 4.70 商业贷款利率(单位%)
年限 1-5年 5-30年 15年3月1日 5.75 5.90 14年11月22日 6.00 6.15 12年7月6日 6.40 6.55 12年6月28日 6.65 6.80